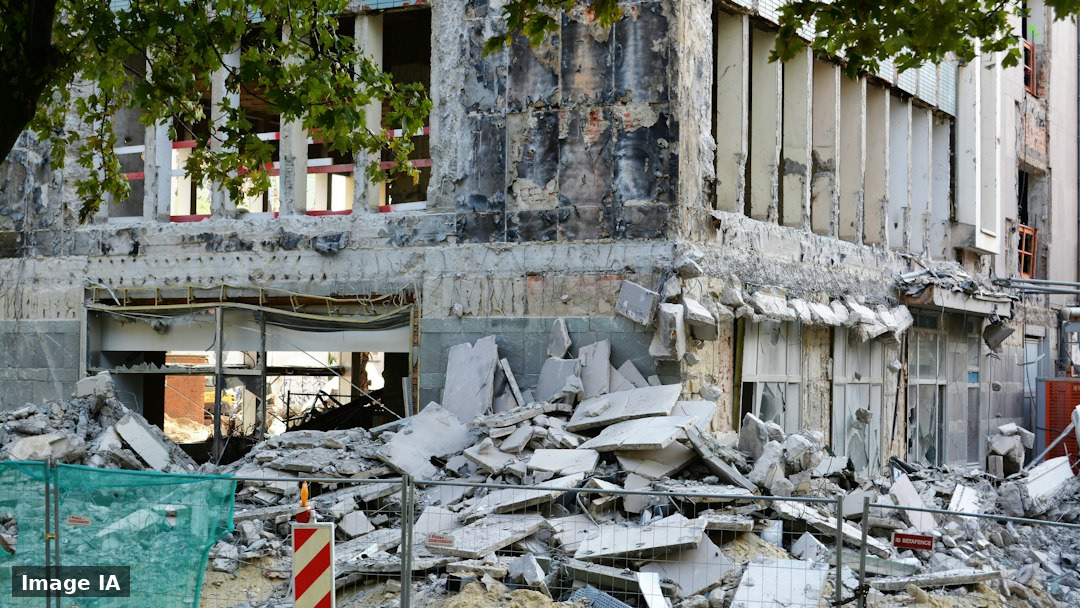
Maison inondée après un épisode cévenol, assurance habitation ou dommages-ouvrage, ce qui paie vraiment
Après une inondation liée à un épisode cévenol, l’indemnisation ne repose pas sur un seul réflexe. Entre assurance habitation, garantie catastrophes naturelles et, plus rarement, dommages-ouvrage, la prise en charge dépend du contexte et des garanties. Les premières heures comptent: sécuriser, documenter, déclarer.
Dans la pratique, beaucoup de sinistrés découvrent que l’inondation recouvre des situations très différentes: débordement d’un cours d’eau, ruissellement, remontée d’eau par les réseaux, coulées de boue. Résultat: les démarches et les garanties mobilisables ne sont pas toujours les mêmes, et l’ordre dans lequel agir peut éviter des pertes d’indemnisation ou des retards.
Le point clé se joue souvent sur un élément extérieur au foyer: la publication d’un arrêté de reconnaissance de catastrophe naturelle. Quand il existe, la logique d’indemnisation change, avec des règles et des délais spécifiques. Quand il n’existe pas, l’assuré retombe sur les garanties classiques du contrat habitation, avec leurs limites et exclusions.
Catastrophe naturelle: la garantie qui structure l’indemnisation
En France, la garantie catastrophes naturelles est intégrée aux contrats multirisques habitation: elle est conçue pour indemniser certains dommages matériels causés par l’intensité anormale d’un phénomène naturel, sous réserve d’une reconnaissance officielle [2]. Concrètement, cela signifie que vivre en zone inondable n’empêche pas d’être assuré, mais que l’activation de ce régime dépend d’une décision administrative.
Pour un ménage, la différence est très concrète. Avec un arrêté de catastrophe naturelle, l’assuré se place dans un cadre commun à tous les sinistrés de la commune concernée: même point de départ, mêmes principes d’indemnisation, et une discussion qui porte surtout sur l’étendue des dommages, leur chiffrage, et la conformité des biens déclarés. Sans arrêté, le dossier se traite comme un sinistre dégâts des eaux ou événements climatiques selon les contrats, avec des conditions plus variables d’un assureur à l’autre.
Le sujet revient à chaque épisode d’inondations: la garantie cat nat ne se déclenche pas automatiquement parce que l’eau est entrée dans la maison. Elle s’active quand l’événement est reconnu, et c’est cette reconnaissance qui fait basculer une partie des dommages dans un régime dédié [3].
Résultat: la première question à se poser, au-delà du choc, est administrative autant que matérielle. La commune a-t-elle demandé la reconnaissance? Un arrêté a-t-il été publié? Même si l’assuré n’a pas la réponse immédiatement, la suite du dossier se prépare dès le premier jour.
Déclarer le sinistre: le délai, les preuves, les erreurs qui coûtent cher
Après une inondation, la déclaration à l’assureur n’est pas une formalité. Elle fixe la chronologie, ouvre la procédure d’expertise, et conditionne la rapidité de l’indemnisation. Le délai de déclaration peut aller jusqu’à 30 jours après la publication de l’arrêté de catastrophe naturelle, selon les rappels pratiques destinés aux sinistrés [4].
Dans les faits, les assureurs demandent presque toujours les mêmes éléments: une description des circonstances (date, heure approximative, origine de l’eau), une liste des dommages, et des justificatifs. Pour un foyer, la règle est simple: tout ce qui est jeté sans trace devient plus difficile à indemniser. Photos et vidéos prises avant le nettoyage, conservation des objets endommagés quand c’est possible, factures, relevés bancaires, notices, photos anciennes du logement, tout peut servir à reconstituer la valeur des biens.
Il y a aussi un enjeu de sécurité et de bon sens: l’assuré doit limiter l’aggravation du sinistre. Couper l’électricité si nécessaire, ventiler, protéger ce qui peut l’être, faire intervenir des professionnels pour éviter un risque sanitaire. Ces gestes n’empêchent pas l’indemnisation, au contraire: ils montrent que le sinistré a pris des mesures conservatoires.
Point d’attention: la déclaration ne se résume pas à ma maison est inondée. Plus la description est précise, plus l’expertise est fluide. Ruissellement par les accès, refoulement d’égouts, infiltration par les murs, débordement d’un ruisseau, la cause alléguée peut orienter le régime de garantie. Dans certains cas, l’assureur peut demander des documents complémentaires ou diligenter un expert rapidement.
Résultat: le bon réflexe est d’ouvrir le dossier sans attendre, puis de compléter. La déclaration lance la machine, la documentation la rend défendable.
Assurance, délais, travaux: les enjeux clés
Assurance habitation: ce qui est souvent pris en charge, ce qui l’est moins
Dans un contrat habitation, l’indemnisation se répartit généralement entre les dommages au bâti (murs, sols, cloisons, installations fixes) et les dommages au mobilier (meubles, électroménager, équipements, effets personnels). La garantie catastrophes naturelles, lorsqu’elle s’applique, vise les dommages matériels directs, et l’expertise sert à chiffrer les travaux et remplacements [3].
Pour un foyer, la question centrale devient vite: qu’est-ce qui est considéré comme un bien assuré?. Les contrats distinguent souvent ce qui relève du contenu, des aménagements, des dépendances, des extérieurs. Un portail, une clôture, un abri de jardin, une terrasse, une pompe de relevage, une cuisine équipée, l’indemnisation dépend des définitions contractuelles. C’est là que les malentendus naissent, surtout quand l’eau a touché plusieurs zones du logement.
Il faut aussi anticiper le sujet du relogement. Après une inondation, la maison peut devenir inhabitable: humidité, boue, odeurs, risques électriques, chauffage hors service. Selon les contrats, des garanties d’assistance ou de relogement peuvent exister, mais elles varient. Dans tous les cas, conserver les justificatifs des dépenses engagées (hôtel, location, pressing, gardiennage) facilite la discussion.
Enfin, il existe un décalage fréquent entre l’attente des sinistrés et la logique assurantielle: l’assureur indemnise un dommage, pas une amélioration. Si un revêtement ou un équipement était ancien, la question de la vétusté peut se poser selon les contrats. D’où l’intérêt de documenter l’état antérieur quand c’est possible, et de demander une lecture claire du mode de calcul retenu.
Dommages-ouvrage: quand cette assurance peut entrer dans le dossier
La dommages-ouvrage n’est pas l’assurance inondation du quotidien. Elle concerne les travaux de construction ou de rénovation lourde, et vise à préfinancer la réparation de désordres relevant de garanties de construction, sans attendre de déterminer les responsabilités. Dans un dossier d’inondation, elle peut devenir pertinente dans une configuration plus rare: quand les dégâts révèlent ou aggravent un désordre de construction (défaut d’étanchéité, conception inadaptée, malfaçon) susceptible d’entrer dans le champ des garanties.
Concrètement, si l’eau s’infiltre parce qu’un ouvrage est défaillant, la question n’est plus seulement l’événement naturel a-t-il été reconnu?, mais aussi le bâtiment présente-t-il un défaut qui a permis ou amplifié le dommage?. Dans ce cas, l’assuré peut se retrouver avec plusieurs interlocuteurs: l’assureur habitation pour le sinistre d’inondation, et l’assureur dommages-ouvrage si le désordre est imputable à l’ouvrage assuré. Le traitement peut se superposer, avec des expertises distinctes.
Pour un ménage, le point pratique est de ne pas choisir trop vite une seule porte d’entrée. Déclarer à l’assurance habitation reste le réflexe immédiat. Mais si la maison est récente ou si des travaux importants ont été réalisés, et si les infiltrations semblent liées à l’ouvrage lui-même, il peut être utile d’examiner aussi le dossier construction. Cela évite de passer à côté d’un levier de prise en charge des réparations structurelles.
Cette articulation est aussi un sujet de preuve. Il ne suffit pas d’affirmer qu’il y a malfaçon: il faut des éléments techniques, souvent via l’expertise. Or, après une inondation, les travaux d’urgence (dépose, séchage, remise en sécurité) peuvent faire disparaître des indices. D’où l’intérêt de photographier, de conserver des échantillons si possible, et de formaliser les constats avant les reprises lourdes.
Après l’expertise: négocier, contester, et organiser les travaux sans se piéger
L’expertise est le moment où le sinistre devient un chiffrage. L’expert missionné par l’assureur évalue les dommages, discute des causes, et propose une estimation. Pour le sinistré, l’enjeu est de vérifier que tout a été vu: pièces annexes, isolation, doublages, équipements techniques, ventilation, réseaux. Une inondation laisse rarement des dégâts uniquement visibles. Humidité dans les murs, moisissures, affaissement de matériaux, corrosion, le risque est de sous-estimer ce qui se dégradera plus tard.
Au quotidien, cela change la manière de planifier les travaux. Beaucoup de familles veulent remettre en état au plus vite, mais un chantier trop rapide peut conduire à refermer des parois encore humides, avec des conséquences sanitaires et financières. Il faut articuler l’urgence (sécurité, hygiène, chauffage) et le temps long (séchage, diagnostics, reprises). Les entreprises de déshumidification ou de nettoyage peuvent fournir des rapports utiles au dossier.
Si l’offre d’indemnisation paraît insuffisante, plusieurs leviers existent dans la pratique: demander des explications détaillées, fournir des devis contradictoires, solliciter une contre-expertise. Les litiges naissent souvent d’un écart entre le coût réel de remise en état et la base retenue par l’assureur. Dans ce cas, la qualité des preuves (photos datées, factures, devis détaillés, constats) pèse lourd.
Un dernier point est souvent sous-estimé: l’inondation peut révéler une fragilité durable du logement (accès, seuils, évacuations, clapets anti-retour, aménagements extérieurs). Même quand l’assurance indemnise la remise en état, la question de la prévention revient immédiatement. Résultat: beaucoup de sinistrés surveillent ensuite les prochains épisodes pluvieux, les décisions communales, et les aménagements possibles autour de la maison.
Ce qu’il faut vérifier pour être indemnisé
- Déclaration faite dans les délais, avec un descriptif précis des dommages.
- Preuves conservées: photos, vidéos, factures, devis, objets endommagés.
- Vérification de l’existence d’un arrêté de catastrophe naturelle et de ses effets sur le dossier.
- Analyse du contrat habitation: dépendances, extérieurs, relogement, franchises, modalités de calcul.
- Si la maison est récente ou rénovée, examen de la piste dommages-ouvrage quand un désordre de construction est plausible.
Les points de vigilance après un épisode cévenol
Résultat: une inondation ne se règle pas seulement avec un devis de peinture. Le séchage, les réseaux, l’électricité, l’isolation et les doublages peuvent concentrer l’essentiel du coût et du risque sanitaire.
Résultat: l’ordre des actions compte. Sécuriser, documenter, déclarer, puis seulement engager les reprises lourdes, permet de limiter les contestations et de mieux défendre le chiffrage.
Indemnisation après inondation: le mode d’emploi
- La garantie catastrophes naturelles est intégrée aux contrats multirisques habitation [2].
- Le délai de déclaration peut aller jusqu’à 30 jours après la publication de l’arrêté [4].
- L’indemnisation dépend de la reconnaissance officielle de l’événement au titre des catastrophes naturelles [3].
- La dommages-ouvrage peut compter si l’inondation révèle un désordre lié à l’ouvrage.
Cet article a été rédigé avec l' assistance de l' intelligence artificielle à partir de sources journalistiques.
Sources